Comment fonctionne Wero pour envoyer de l’argent ?
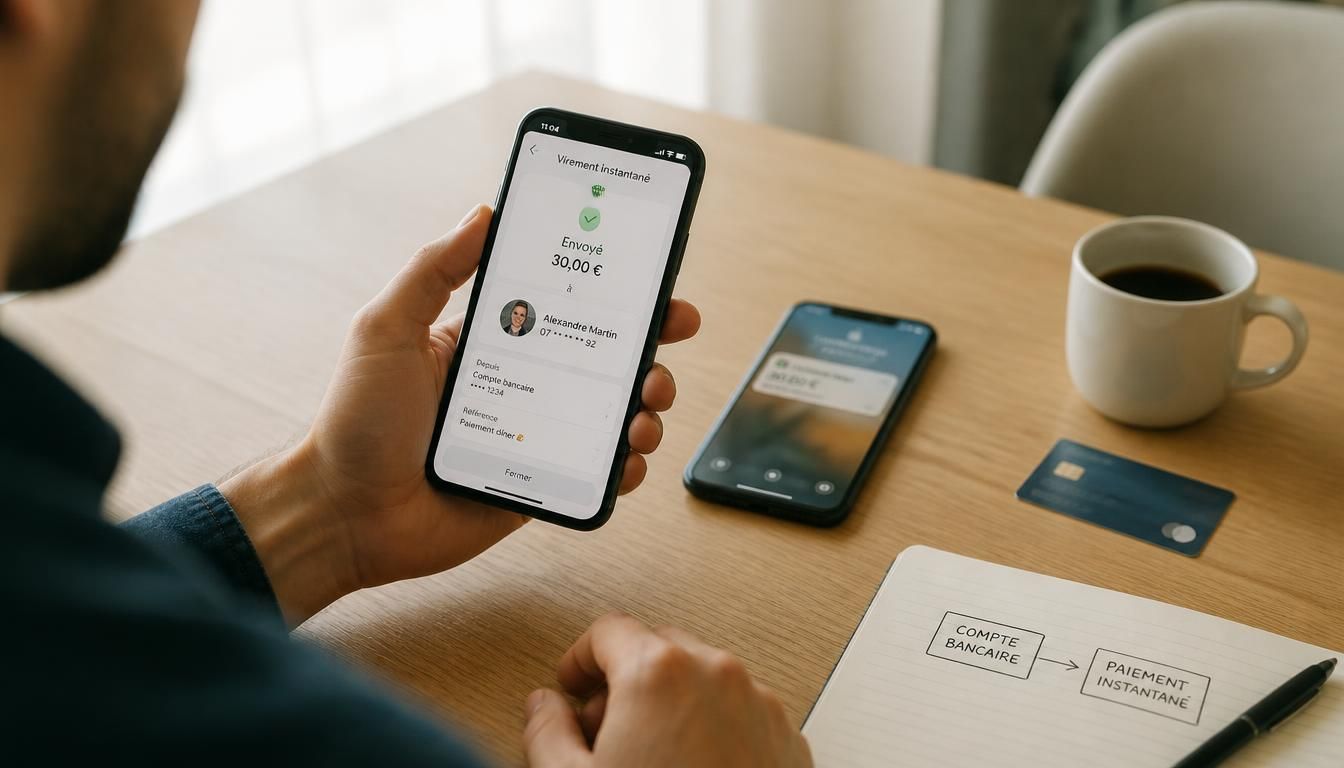
Vous avez sans doute déjà vu passer ce nouveau nom, sans forcément savoir ce qu’il change au quotidien. Wero est un service de paiement mobile pensé pour envoyer et recevoir de l’argent de façon instantanée, depuis une application bancaire, avec un simple numéro de téléphone dans certains cas. Pour comprendre Wero : comment ça marche, il faut surtout voir qu’il simplifie les échanges entre particulier et commerçant, tout en restant sécurisé et pratique sur téléphone.
Wero permet d’envoyer et recevoir de l’argent instantanément depuis l’application bancaire, avec un numéro de téléphone dans certains cas.
- Wero est un service européen de paiement mobile conçu pour transférer, payer ou créditer un compte rapidement.
- L’activation passe par l’application bancaire, avec vérification de disponibilité, numéro de téléphone et code de sécurité.
- Pour envoyer de l’argent à un proche, il suffit de choisir le contact, saisir son numéro ou identifiant, puis valider.
- Le paiement instantané prend quelques secondes, contre souvent un jour ouvré pour un virement classique.
- Wero peut servir aux commerçants pour un paiement mobile plus fluide et pour réduire les abandons de panier.
Qu’est-ce que Wero et pourquoi ce service attire l’attention ?
Wero est un service européen qui vise à offrir une solution numérique de paiement plus fluide entre plusieurs pays, sans rupture à la frontière. Cette plateforme portée par une institution bancaire cherche à devenir un moyen unique pour payer, transférer ou créditer un compte avec une information claire et rapide. Dans la banque, l’intérêt est simple : réunir un service européen et une solution mobile dans un même parcours. Pour approfondir ce sujet, consultez notre guide sur faire un virement wero.
On le comprend vite en trois idées :
- Wero sert à envoyer de l’argent en quelques gestes.
- Le service fonctionne comme une solution de paiement instantané intégrée à l’application bancaire.
- Il veut offrir une alternative européenne aux usages numériques déjà installés.
Dans la vie courante, cela peut servir pour rembourser un dîner, régler une petite dépense ou payer un achat chez un commerçant. Le service attire l’attention parce qu’il promet une expérience simple, sans multiplier les moyens de paiement.
Comment activer Wero dans sa banque
L’activation de Wero passe d’abord par votre banque, car le service n’est pas forcément disponible partout au même moment. Dans l’application, il faut ouvrir le menu de paiement, repérer l’option dédiée, puis suivre la demande d’activation. Certaines banques affichent l’information directement dans leur appli, d’autres demandent de valider un code reçu sur téléphone pour sécuriser l’accès. En complément, découvrez numéro de compte sur un rib.
Voici les étapes les plus courantes :
- Ouvrir l’application bancaire et vérifier la disponibilité du service.
- Demander l’activation depuis l’espace numérique prévu à cet effet.
- Renseigner le numéro de téléphone associé au compte.
- Valider le code de sécurité pour intégrer le service.
Avant de commencer, vérifiez que l’application est à jour et que votre banque a bien ouvert l’accès. L’information utile reste celle fournie par l’établissement, car le déploiement est progressif et les prérequis techniques peuvent varier d’une banque à l’autre.
Envoyer de l’argent à un proche, comment ça se passe ?
Envoyer de l’argent à un ami avec Wero se fait de manière simple, tant que le particulier dispose d’un compte compatible. Vous sélectionnez le contact, saisissez le numéro de téléphone ou l’identifiant associé, puis lancez la transaction. Le moyen est pensé pour être instantané, ce qui évite d’attendre un virement classique.
Trois usages reviennent souvent :
- Envoyer de l’argent à un ami après un restaurant partagé.
- Recevoir de l’argent d’un particulier pour une avance remboursée.
- Effectuer un virement rapide entre proches après une dépense commune.
Imaginez Léa, à Lyon, qui avance 24 euros pour un billet de train à son ami. Il reçoit la demande, la valide, et le crédit apparaît presque tout de suite sur son compte. Le parcours reste simple : contact, demande, confirmation, puis argent reçu.
Le paiement instantané change vraiment les habitudes
Le paiement instantané via Wero change la façon de gérer un virement au jour le jour. Là où un virement classique peut prendre un jour ouvré, la solution instantanée permet d’effectuer la même opération en quelques secondes, même quand le besoin est urgent. Pour une banque, c’est aussi un moyen de réduire la friction et de sécuriser l’échange.
| Usage | Délai habituel |
|---|---|
| Virement classique | Souvent 1 jour ouvré |
| Paiement instantané | Quelques secondes |
Cette rapidité compte vraiment quand vous devez rembourser un ami, débloquer une dépense de dernière minute ou transférer de l’argent avant la fermeture d’un commerce. Le service devient alors plus fluide, plus rapide et souvent gratuit selon la banque, ce qui réduit le besoin d’attendre un crédit différé.
Wero est-il utile pour les commerçants ?
Pour un commerçant, Wero peut devenir une solution de paiement simple à intégrer dans un parcours d’achat mobile ou en ligne. La plateforme vise à offrir une transaction plus fluide, avec moins d’abandon au moment du paiement. Dans une boutique, cela peut réduire les frictions et rassurer le client au moment de valider son panier.
Quatre bénéfices reviennent souvent :
- Un paiement plus simple pour le client.
- Une transaction plus rapide à intégrer dans le parcours d’achat.
- Une solution européenne mieux alignée avec les usages internationaux.
- Un service pensé pour réduire les abandons de panier.
Dans l’e-commerce, le commerçant peut y voir un moyen d’améliorer l’expérience d’achat sur mobile. Pour une boutique de quartier comme pour une enseigne en ligne, l’intérêt est de proposer un service européen plus cohérent avec les attentes actuelles.
Les limites à connaître avant de l’utiliser
Avant d’utiliser Wero, il faut vérifier trois limites importantes : la disponibilité selon la banque, les plafonds de transaction et la couverture par pays. Le crédit peut être instantané, mais tout dépend du moyen de paiement et des règles fixées par l’établissement. Certaines banques imposent aussi un code ou une validation supplémentaire pour sécuriser l’opération.
Les points à contrôler sont les suivants :
- Le plafond autorisé par votre banque pour chaque transaction.
- La disponibilité progressive du service selon les pays.
- La compatibilité bancaire avant toute demande d’activation.
Wero n’est pas encore un outil uniforme partout, et la frontière entre pays peut encore compter selon les usages internationaux. Le bon réflexe consiste à consulter l’information officielle de votre banque, puis à demander les conditions exactes du service avant de l’utiliser au quotidien.
FAQ – Questions fréquentes sur l’usage de Wero
Faut-il une application dédiée pour utiliser Wero ?
Non, le service passe généralement par l’application de votre banque, même si une appli peut afficher l’accès plus clairement.
Peut-on envoyer de l’argent à un ami avec un simple numéro de téléphone ?
Oui, selon la banque, le numéro de téléphone peut servir d’identifiant pour envoyer ou recevoir de l’argent entre particuliers.
Le service est-il déjà disponible dans toutes les banques ?
Non, la disponibilité dépend de la banque et du déploiement progressif du service.
Wero fonctionne-t-il aussi pour les commerçants ?
Oui, le commerçant peut utiliser cette solution pour proposer un paiement plus fluide, selon les intégrations prévues par sa banque.
Les transferts sont-ils instantanés dans tous les cas ?
Le virement est pensé pour être instantané, mais certaines vérifications bancaires peuvent parfois ajouter un délai.
Y a-t-il des plafonds à connaître avant d’effectuer un virement ?
Oui, la banque fixe souvent un plafond à vérifier avant chaque transaction, surtout pour un crédit important ou un usage répété.