Assurance tracteur pour particulier : quel tarif ?
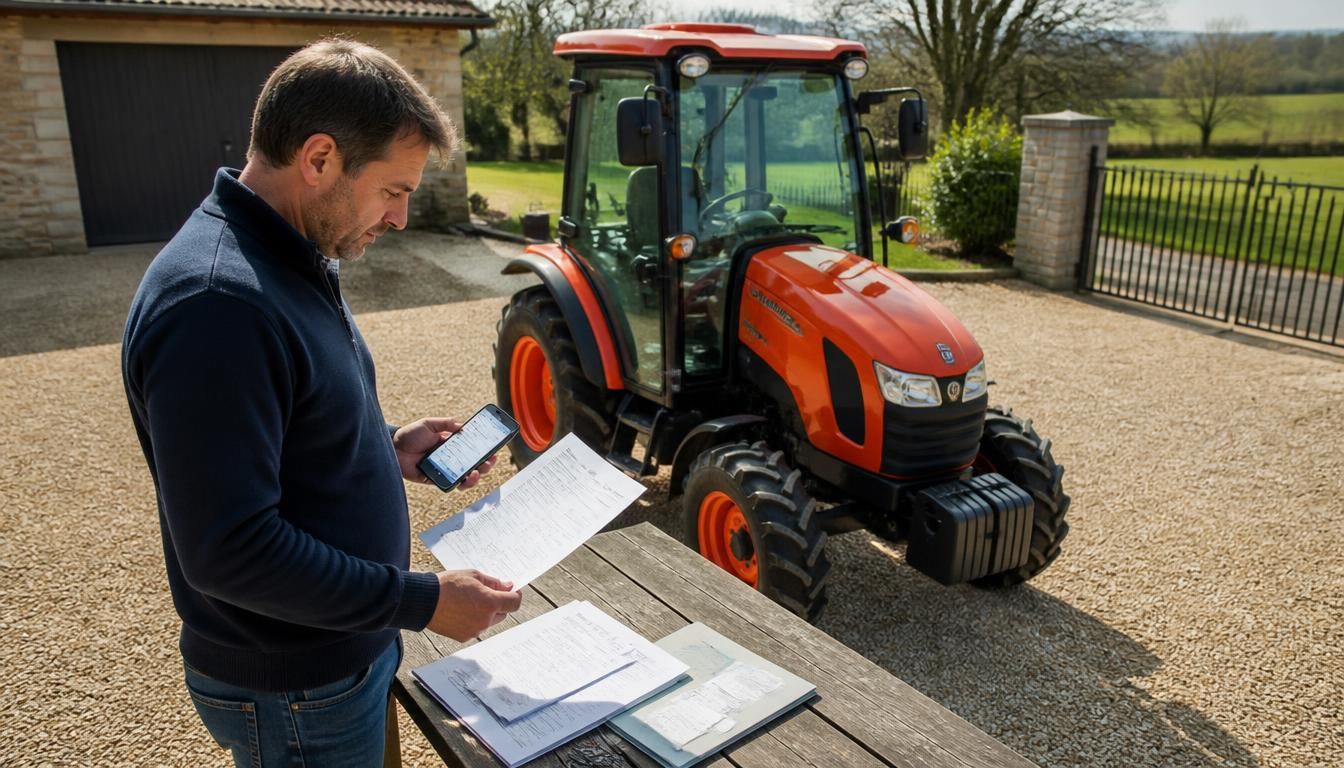
Avant de signer, mieux vaut comprendre ce qui se cache derrière le tarif assurance tracteur pour particulier. Le prix n’est jamais figé : il dépend de l’usage, du poids de l’engin et du niveau de protection recherché. En pratique, une assurance bien choisie permet de rouler sereinement, de protéger votre machine et d’éviter une mauvaise surprise après un sinistre. Pour un lecteur non spécialiste, l’enjeu est simple : payer juste, sans sacrifier la couverture utile.
Le tarif d’une assurance tracteur dépend surtout de l’usage déclaré et des garanties choisies.
- Un particulier peut assurer un tracteur sans activité agricole si l’usage déclaré reste cohérent. Jardin, terrain privé, collection ou petits travaux domestiques sont acceptés, à condition d’indiquer aussi la fréquence et le lieu de stationnement.
- Le prix varie selon le poids, la puissance, la valeur du véhicule et le niveau de garantie retenu. Un tracteur plus lourd ou une protection renforcée entraîne souvent un tarif plus élevé, tandis qu’un véhicule ancien peut parfois coûter moins cher selon son état.
- La responsabilité civile constitue la base de la couverture, avec défense-recours, incendie et vol selon la situation. Le bris de machine, les dommages tous accidents et l’assistance en cas d’immobilisation s’ajoutent selon l’usage réel.
Peut-on assurer un tracteur en tant que particulier sans activité agricole
Oui, un tracteur assuré par un particulier reste possible sans activité agricole, à condition de déclarer un usage cohérent. L’assureur regarde surtout le contexte réel : jardin, terrain privé, collection ou petits travaux domestiques. Le contrat doit correspondre au cas annoncé, sinon la garantie peut être fragilisée. Pour savoir quoi déclarer, pensez à l’usage exact du tracteur, à sa fréquence et à son lieu de stationnement.
Les profils concernés sont souvent les suivants :
- propriétaire d’un tracteur de loisir ;
- particulier qui entretient un grand terrain ;
- collectionneur de tracteur ancien ;
- utilisateur ponctuel pour un usage privé.
L’assurance reste possible dans plusieurs cas :
- tracteur utilisé hors activité agricole ;
- tracteur déplacé sur une courte distance ;
- tracteur gardé sur une propriété fermée.
Les profils de particuliers concernés
Le tracteur d’un particulier sert souvent à tondre, remorquer ou entretenir un terrain. Dans ce cas, l’assurance agricole n’est pas toujours la bonne référence, car l’activité réelle change le niveau de risque. Un assureur peut accepter le dossier si le contrat décrit clairement l’usage, le conducteur et le type de tracteur. Le point clé reste la cohérence entre la machine, l’activité et la déclaration. Vous évitez ainsi un refus ou une mauvaise couverture.
Les limites à connaître avant de souscrire
Le tracteur ne doit pas être présenté comme un véhicule agricole s’il sert surtout à un usage privé. Ce point compte, car l’assureur vérifie le contrat, le stationnement et le profil du conducteur. Un tracteur destiné à des travaux réguliers sur route peut relever d’exigences plus strictes. Il faut aussi savoir que certaines garanties deviennent limitées si la déclaration est approximative. Mieux vaut donc annoncer un cas simple et précis.
Ce qui fait varier le coût d’un contrat pour un tracteur
Le tarif assurance tracteur pour particulier varie d’abord selon le poids, la puissance et la valeur du véhicule. Plus le poids est élevé, plus le risque de dommage matériel augmente, surtout après un accident. Le type de véhicule, sa fréquence d’utilisation et la garantie choisie jouent aussi un rôle direct. Pour comparer un devis, regardez ce qui est inclus, ce qui est exclu et ce qui change le prix final.
Voici les principaux facteurs tarifaires :
- poids du tracteur et gabarit ;
- valeur de remplacement du véhicule ;
- niveau de garantie retenu ;
- risque d’accident ou de dommage ;
- lieu de stationnement habituel.
| Critère | Impact sur le tarif |
|---|---|
| poids | souvent plus élevé si la masse augmente |
| véhicule ancien | prime parfois plus douce, selon l’état |
| garantie renforcée | prix plus haut, protection plus large |
| risque de circulation | surcoût si le tracteur roule souvent |
Exemple de lecture d’un devis : une ligne à 120 euros avec une garantie de base peut sembler attractive, mais un accident non couvert coûte parfois bien plus cher. C’est là qu’il devient important de comparer le contenu réel du contrat, pas seulement le montant affiché.
Garanties utiles pour protéger un engin utilisé hors activité professionnelle
Une bonne assurance tracteur repose d’abord sur la responsabilité civile, car elle couvre les dommages causés à un tiers. Pour un tracteur utilisé hors activité professionnelle, cette garantie reste essentielle, surtout si l’engin circule ou manœuvre près d’un public. Selon l’utilisation, il faut aussi savoir si le permis requis est bien respecté. Le bon niveau de garantie protège la machine et limite les frais après un accident.
Les garanties de base à retenir sont :
- responsabilité civile ;
- défense et recours ;
- incendie ;
- vol selon la situation.
Les options à envisager selon l’usage réel sont :
- bris de machine ;
- dommages tous accidents ;
- assistance en cas d’immobilisation.
Les garanties minimales à retenir
La responsabilité civile est la base de toute assurance tracteur, car elle indemnise les tiers si le tracteur cause un accident. Sans elle, un simple accrochage peut coûter très cher. Le bris de machine devient utile si l’engin sert régulièrement sur terrain irrégulier ou si sa réparation est coûteuse. Une machine ancienne peut aussi nécessiter une lecture attentive des plafonds. Ici, l’essentiel est de savoir ce que vous voulez protéger en priorité.
Les options à envisager selon l’usage réel
Si le tracteur sert souvent, la garantie tous accidents devient plus rassurante, car elle couvre mieux les imprévus. Une utilisation avec passage sur voie publique ou près de zones partagées justifie souvent une protection plus large. Le public, le stationnement et les manœuvres influencent le niveau de risque. Dans ce cas, mieux vaut une couverture plus complète qu’une formule trop légère, car un sinistre peut vite coûter plusieurs centaines d’euros.
Demander un devis clair et lire les bonnes informations
Un devis clair commence par des informations exactes sur le tracteur, son usage et son stationnement. L’assureur a besoin d’une déclaration précise pour ajuster le contrat sans erreur. Une activité de jardinage, une mobilité limitée ou un usage en région nord ne racontent pas la même chose, et cela change l’expertise attendue. Un spécialiste peut vous aider à formuler le besoin, surtout si votre cas ressemble à une association, à un usage sportif ou à une petite activité d’ingénierie avec camion de remorquage.
Préparez ces 5 informations avant la demande :
- marque et modèle du tracteur ;
- valeur estimée de l’engin ;
- lieu de stationnement habituel ;
- usage prévu et fréquence ;
- identité du conducteur principal.
Vérifiez aussi ces 3 éléments dans le devis :
- niveau de garantie inclus ;
- franchise appliquée ;
- exclusions liées au contrat.
Les informations à transmettre sans approximation
Le spécialiste attend une description simple, mais exacte. Une e-mail de demande bien rédigé évite les confusions, surtout si vous devez utiliser le tracteur sur plusieurs sites. L’expertise du professionnel sert alors à traduire votre besoin en contrat lisible. Ne sous-estimez jamais la puissance réelle, la fréquence d’utilisation ou la zone de circulation, car une erreur de déclaration peut modifier la gestion du dossier et compliquer l’indemnisation.
Les points à relire avant d’accepter l’offre
Avant d’accepter, relisez le contrat ligne par ligne avec le spécialiste, surtout si l’offre arrive par e-mail. Vérifiez que l’usage déclaré correspond bien à votre besoin, que la mobilité annoncée est correcte et que l’expertise du dossier a bien pris en compte votre situation. Un professionnel sérieux reformule souvent les points sensibles pour éviter une mauvaise interprétation. Cette vigilance protège votre budget et votre couverture.
Choisir la bonne couverture selon l’usage, la route et le stationnement
Le bon choix d’assurance tracteur dépend du trajet, du stationnement et du niveau d’obligation lié à la route. Un tracteur qui reste sur propriété privée n’expose pas le même risque qu’un tracteur qui circule en public. Pour un usage professionnel ou agricole, la protection peut devoir être renforcée, tandis qu’un usage plus limité permet parfois une formule simple. L’idée est de ne pas flotter entre deux niveaux de couverture : il faut une machine bien cadrée et un véhicule bien déclaré.
Quatre repères aident à choisir :
- usage limité sur terrain privé ;
- usage régulier avec route ;
- stationnement fermé ou extérieur ;
- obligation de protection du tiers.
Trois réflexes réduisent le coût :
- déclarer un usage exact ;
- éviter une garantie inutile ;
- négocier selon l’état du tracteur.
Quand une couverture simple suffit
Une couverture simple suffit souvent si le tracteur roule peu, reste stationné dans un lieu fermé et sert à un usage privé bien défini. Dans ce cas, l’obligation principale reste la responsabilité civile, car elle protège les tiers. Le risque de dommage matériel est plus faible si la machine ne sort presque jamais. Cette formule convient à un tracteur peu exposé, à condition de respecter strictement la déclaration.
Quand il vaut mieux renforcer la protection
Il vaut mieux renforcer l’assurance quand le tracteur circule sur route, reste dehors la nuit ou sert à un usage professionnel ponctuel. Le stationnement extérieur augmente le risque de vol et de dommage, tandis qu’un tracteur plus puissant mérite souvent une couverture plus large. Dans ce cas, la formule renforcée permet de mieux absorber un sinistre. C’est souvent le bon choix quand vous voulez sécuriser la machine sans multiplier les mauvaises surprises.
FAQ – Questions fréquentes sur l’assurance d’un tracteur chez un particulier
Un particulier peut-il assurer un tracteur sans être agriculteur ?
Oui, un particulier peut assurer un tracteur sans activité agricole si l’usage est déclaré correctement et que le contrat correspond au besoin réel.
Quels documents faut-il préparer pour obtenir un devis ?
Préparez l’identité du conducteur, les caractéristiques du tracteur, sa valeur, son lieu de stationnement et l’usage prévu.
L’usage sur route change-t-il vraiment le contrat ?
Oui, l’utilisation sur route modifie souvent l’assurance, car le risque d’accident et l’obligation de protection deviennent plus importants.
Quelles garanties sont les plus utiles au quotidien ?
La responsabilité civile, la défense-recours et, selon le cas, la garantie dommages tous accidents sont les plus utiles.
Comment réduire le coût sans sous-assurer l’engin ?
Comparez plusieurs offres, ajustez les garanties à l’usage réel et évitez de surévaluer les options inutiles sur le tracteur.